どうも、こんです。
みなさん、家計簿ってつけていますか?
「やろうとは思っているけど、なかなか続かなくて……」
「マネーフォワード MEに登録してみたものの、結局使えていない」
そんな方も多いのではないでしょうか。
僕自身も以前は、家計簿アプリを入れては挫折を繰り返していました。
現在はマネーフォワード ME(以下、マネーフォワード ME)をプレミアムプランで使い続けており、資産形成を進める上での土台になっています。
ただ、僕の使い方はかなりシンプルです。
「全部を完璧に管理しよう」とは思っておらず、支出の把握に特化した使い方に絞っています。
今回は、その「シンプルだから続く」マネーフォワード MEの使い方を紹介します。
資産形成に向けてまず何を準備すべきかは、こちらの記事も参考にしてみてください。
なぜ「支出の把握」に特化するのか
家計管理で大切なのは、収入を増やすことより支出を把握することです。
収入は急には変わりません。
でも支出は、見直せばすぐに変えられる。
固定費を見直すだけで毎月の支出がグッと下がることも珍しくないですし、
無駄なサブスクに気づけるだけでも十分価値があります。
そして大事なのが、全部を完璧に管理しようとしないこと。
「食費の内訳を細かく記録して……」「交際費を友達と恋人で分けて……」とやり始めると、
管理コストが高くなって続かなくなります。
僕自身、マネーフォワードで収入側はほとんど見ていません。
確認しているのは支出だけ。それだけで家計の状況はだいたい把握できています。
STEP1|口座・カードを自動連携する
マネーフォワード MEの最大の強みは、銀行口座やクレジットカードと連携することで、
明細が自動で取り込まれることです。
手入力が不要なので、続けやすさが格段に違います。
連携するのはメインで使っているものだけでOK
あれもこれも全部つなごうとせず、普段メインで使っているものだけを連携すればOKです。
ちなみに僕が連携しているのは以下のとおり。
- 三井住友銀行 Olive(給与受け取り・メインカード)
- マリオットボンヴォイアメックスプレミアムカード(メイン決済カード)
- 住信SBIネット銀行(貯金・資産管理口座)
- みんなの銀行(個人の特別費・へそくり管理)
- SBI証券(積立NISA・投資口座)
これだけ連携しておけば、僕の場合はお金の流れのほぼ全体像が自動で可視化されます。
キャッシュレス払いを徹底するとさらに効果的
自動連携を最大限活かすには、できるだけカード払いやQRコード払いに統一することがポイント。
現金払いだけは自動で記録されないので、キャッシュレスメインの生活と相性が抜群です。
僕はクレジットカードの支払い
無料プランとプレミアムプランの違い
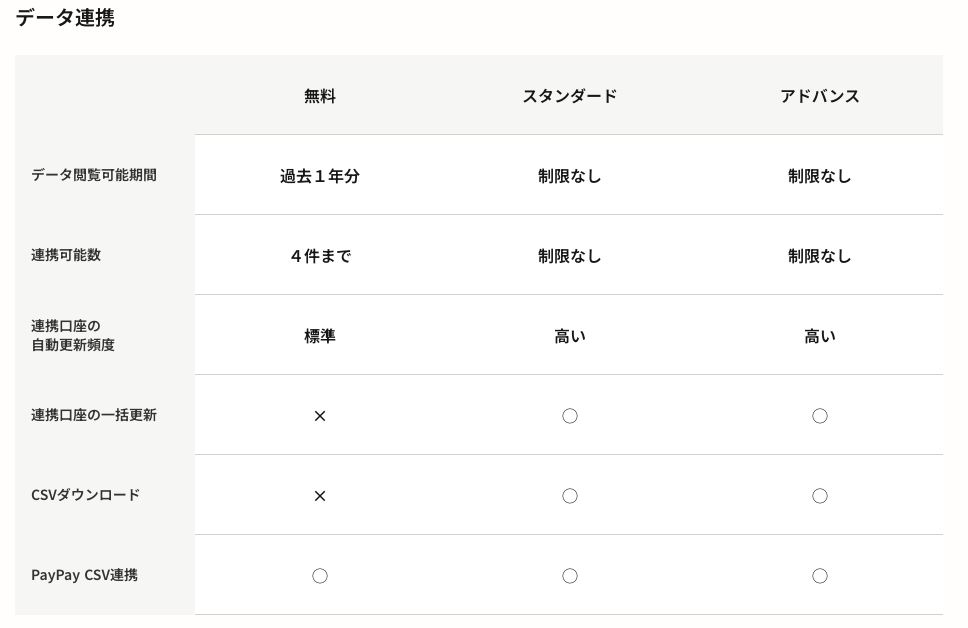
無料プランでも基本的な自動連携は使えます。
ただし、無料プランだと口座やカードが合計で4件しか登録ができないといった、
連携できる口座・カードの数に制限があります。
連携したいものが多い方や、過去1年以上のデータを振り返りたい方は、プレミアムプランの検討も視野に入れておくといいと思います。
僕がプレミアムを選んでいる理由は後述します。
STEP2|カテゴリをシンプルに設定する
自動連携されると、支出がカテゴリ別に自動分類されます。
ここで大切なのが、カテゴリを細かく分けすぎないこと。
「自炊費」「外食費」「コンビニ費」などと細分化しすぎると、
分類の修正に時間がかかって管理コストが上がり、続かなくなります。
「自分の支出のどこが多いか、ざっくりわかる」くらいの粒度で十分です。
僕が使っているカテゴリ
僕が実際に使っているのは、おおよそ以下の粒度です。
- 住宅費
- 食費
- 日用品
- 交際費
- 交通費
- 保険
- 娯楽・趣味
- 衣服・美容
- サブスク
- 特別費(冠婚葬祭・医療・家電など)
最初に少し丁寧に設定しておけば、あとはほぼ自動で分類されていきます。
STEP3|月に一度、支出を振り返る
毎日アプリを開く必要はありません。
週末や月初にまとめて、5〜10分確認するだけでOKです。
確認するポイントはひとつだけ。
自分の予想以上に多かったカテゴリがないか
これだけ見ればOKです。
使う時はあまり意識せずに使ってしまったけど、
支出を見ながら振り返ると「これは要らなかったな」ってことはよくあります。
「今月、娯楽費が思ったより多かったな」と気づければ、来月は少し意識できる。
それだけで、家計はじわじわ改善されていきます。
完璧にやろうとしないこと、これが一番の長続きの秘訣だと思っています。
プレミアムプランは必要か?
結論から言うと、最初からプレミアムプランを使うことをおすすめします。
理由は大きく2つあります。
まず、無料プランは連携できる口座・カードの数に上限があること。
銀行・証券・クレカを複数使っている場合、
無料プランでは全部つなげられず「支出の一部しか見えていない」状態になってしまいます。
把握できていない支出があると、せっかく管理しようとしても意味が半減します。
もう一つは、最初からお金を払う方がモチベーションが続くこと。
「毎月お金を払っているんだから、ちゃんと使おう」という気持ちが、習慣化の後押しになります。
本気で家計管理・資産形成に取り組むなら、
最初から有料でコミットしてしまう方が、結果的に長続きすると思っています。
僕自身、プレミアムプランで口座・カードをフルに連携してから、
ようやく「支出の全体像が見えた」感覚になりました。
月額料金は540円(税込)です。
個人的には家計管理ツールへの投資として、十分元が取れると感じています。
まとめ
マネーフォワード MEを使った支出把握は、以下の3ステップだけでOKです。
- STEP1:口座・カードを自動連携する
- STEP2:カテゴリをシンプルに設定する
- STEP3:月に一度、支出を振り返る
「自動連携 × シンプルカテゴリ × 月一確認」。
これだけで、ズボラでも続く家計管理が実現できます。
支出の把握ができてきたら、次は固定費の見直しや積立投資へとステップアップしていきましょう。
関連記事もぜひ参考にしてみてください。